SPECIAL REPORT | CHINA OFFLINE RETAIL
I.T가 주도했던 중국 오프라인, 변화 중심은 ‘브랜드 매니지먼트’
HUGSOSO·24KR, 설텍에서 이커머스 시대 중국 오프라인 트렌드와 성장 방안 제시
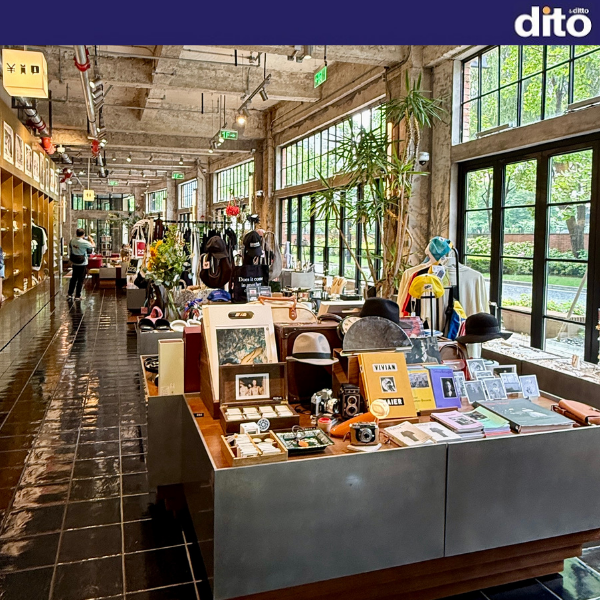
중국 패션시장에서 오프라인이 다시 중요해지고 있다. 그러나 이를 온라인 성장세가 둔화되면서 소비자가 다시 매장으로 돌아오는 현상 정도로 해석하면 변화의 본질을 놓치게 된다. 지금 중국에서 부상하는 오프라인은 팬데믹 이전의 그것과 전혀 다르다. 과거가 좋은 상품을 확보해 좋은 상권에 많은 매장을 여는 경쟁이었다면, 지금은 소비자가 왜 그 공간을 찾아야 하는지, 그곳에서 무엇을 경험하고 그것이 어떻게 SNS 콘텐츠와 구매로 이어지는지를 설계하는 경쟁으로 바뀌고 있다.
팬데믹 이전 중국 패션 편집유통의 혁신을 상징했던 기업 중 하나가 홍콩에서 출발한 I.T였다. 해외 디자이너와 스트리트 브랜드를 발굴해 하나의 공간에 큐레이션하고 중국 소비자에게 새로운 패션을 소개했다. 당시 편집숍의 가장 강력한 무기는 남보다 먼저 브랜드를 발견하고 확보하는 ‘바잉 파워’였다.
하지만 팬데믹을 거치면서 상황이 달라졌다. 샤오홍슈와 도우인이 새로운 브랜드를 발견하는 창구로 부상했고, 중국 로컬 디자이너 브랜드와 바이어숍도 급증했다. 업로드 자료가 지적하듯 편집숍 시장은 빠르게 팽창했지만 동시에 비슷한 브랜드와 스타일이 넘쳐나는 동질화, 특정 스타일에 집중한 과잉재고 등의 성장통을 겪으면서 본격적인 옥석가리기에 들어갔다.
흥미로운 것은 이 과정에서 오프라인이 쇠퇴한 것이 아니라 전혀 다른 기능을 가진 공간으로 진화하고 있다는 사실이다. 그리고 중국 오프라인·편집유통을 20년 가까이 경험해온 까오종과 HUGSOSO가 우한에서 운영하는 K패션 플랫폼 ‘24KR’은 이러한 변화가 K패션의 중국사업과 어떻게 연결될 수 있는지를 보여주는 흥미로운 사례다.
# I.T 이후 편집숍의 재편…‘무엇을 파느냐’에서 ‘왜 찾아가느냐’로
과거 편집숍은 브랜드를 발견하는 장소였다. 중국 소비자가 쉽게 접하기 어려웠던 유럽과 일본, 한국의 디자이너·스트리트 브랜드를 먼저 찾아내 한 공간에 보여주는 것 자체가 경쟁력이었다. 브랜드를 먼저 발견하고, 바잉하고, 좋은 상권에 매장을 내는 능력이 편집유통의 핵심이었다.
샤오홍슈와 도우인은 이 구조를 뒤집었다. 소비자는 이제 매장을 방문하기 전에 이미 새로운 브랜드를 알고 있다. 서울 성수동에서 어떤 브랜드가 뜨는지, 어떤 아이돌이 무엇을 입었는지, 상하이 안푸루와 화이하이루에서 어떤 매장에 사람들이 몰리는지를 실시간으로 확인한다. 편집숍이 독점했던 ‘발견’과 ‘큐레이션’의 상당 부분이 SNS로 넘어간 것이다.
그런데 역설적으로 바로 이 변화가 오프라인을 다시 중요하게 만들고 있다. 온라인보다 많은 상품을 보여주는 매장은 필요하지 않지만, 온라인에서 경험할 수 없는 것을 제공하는 공간의 가치는 오히려 커지고 있기 때문이다.
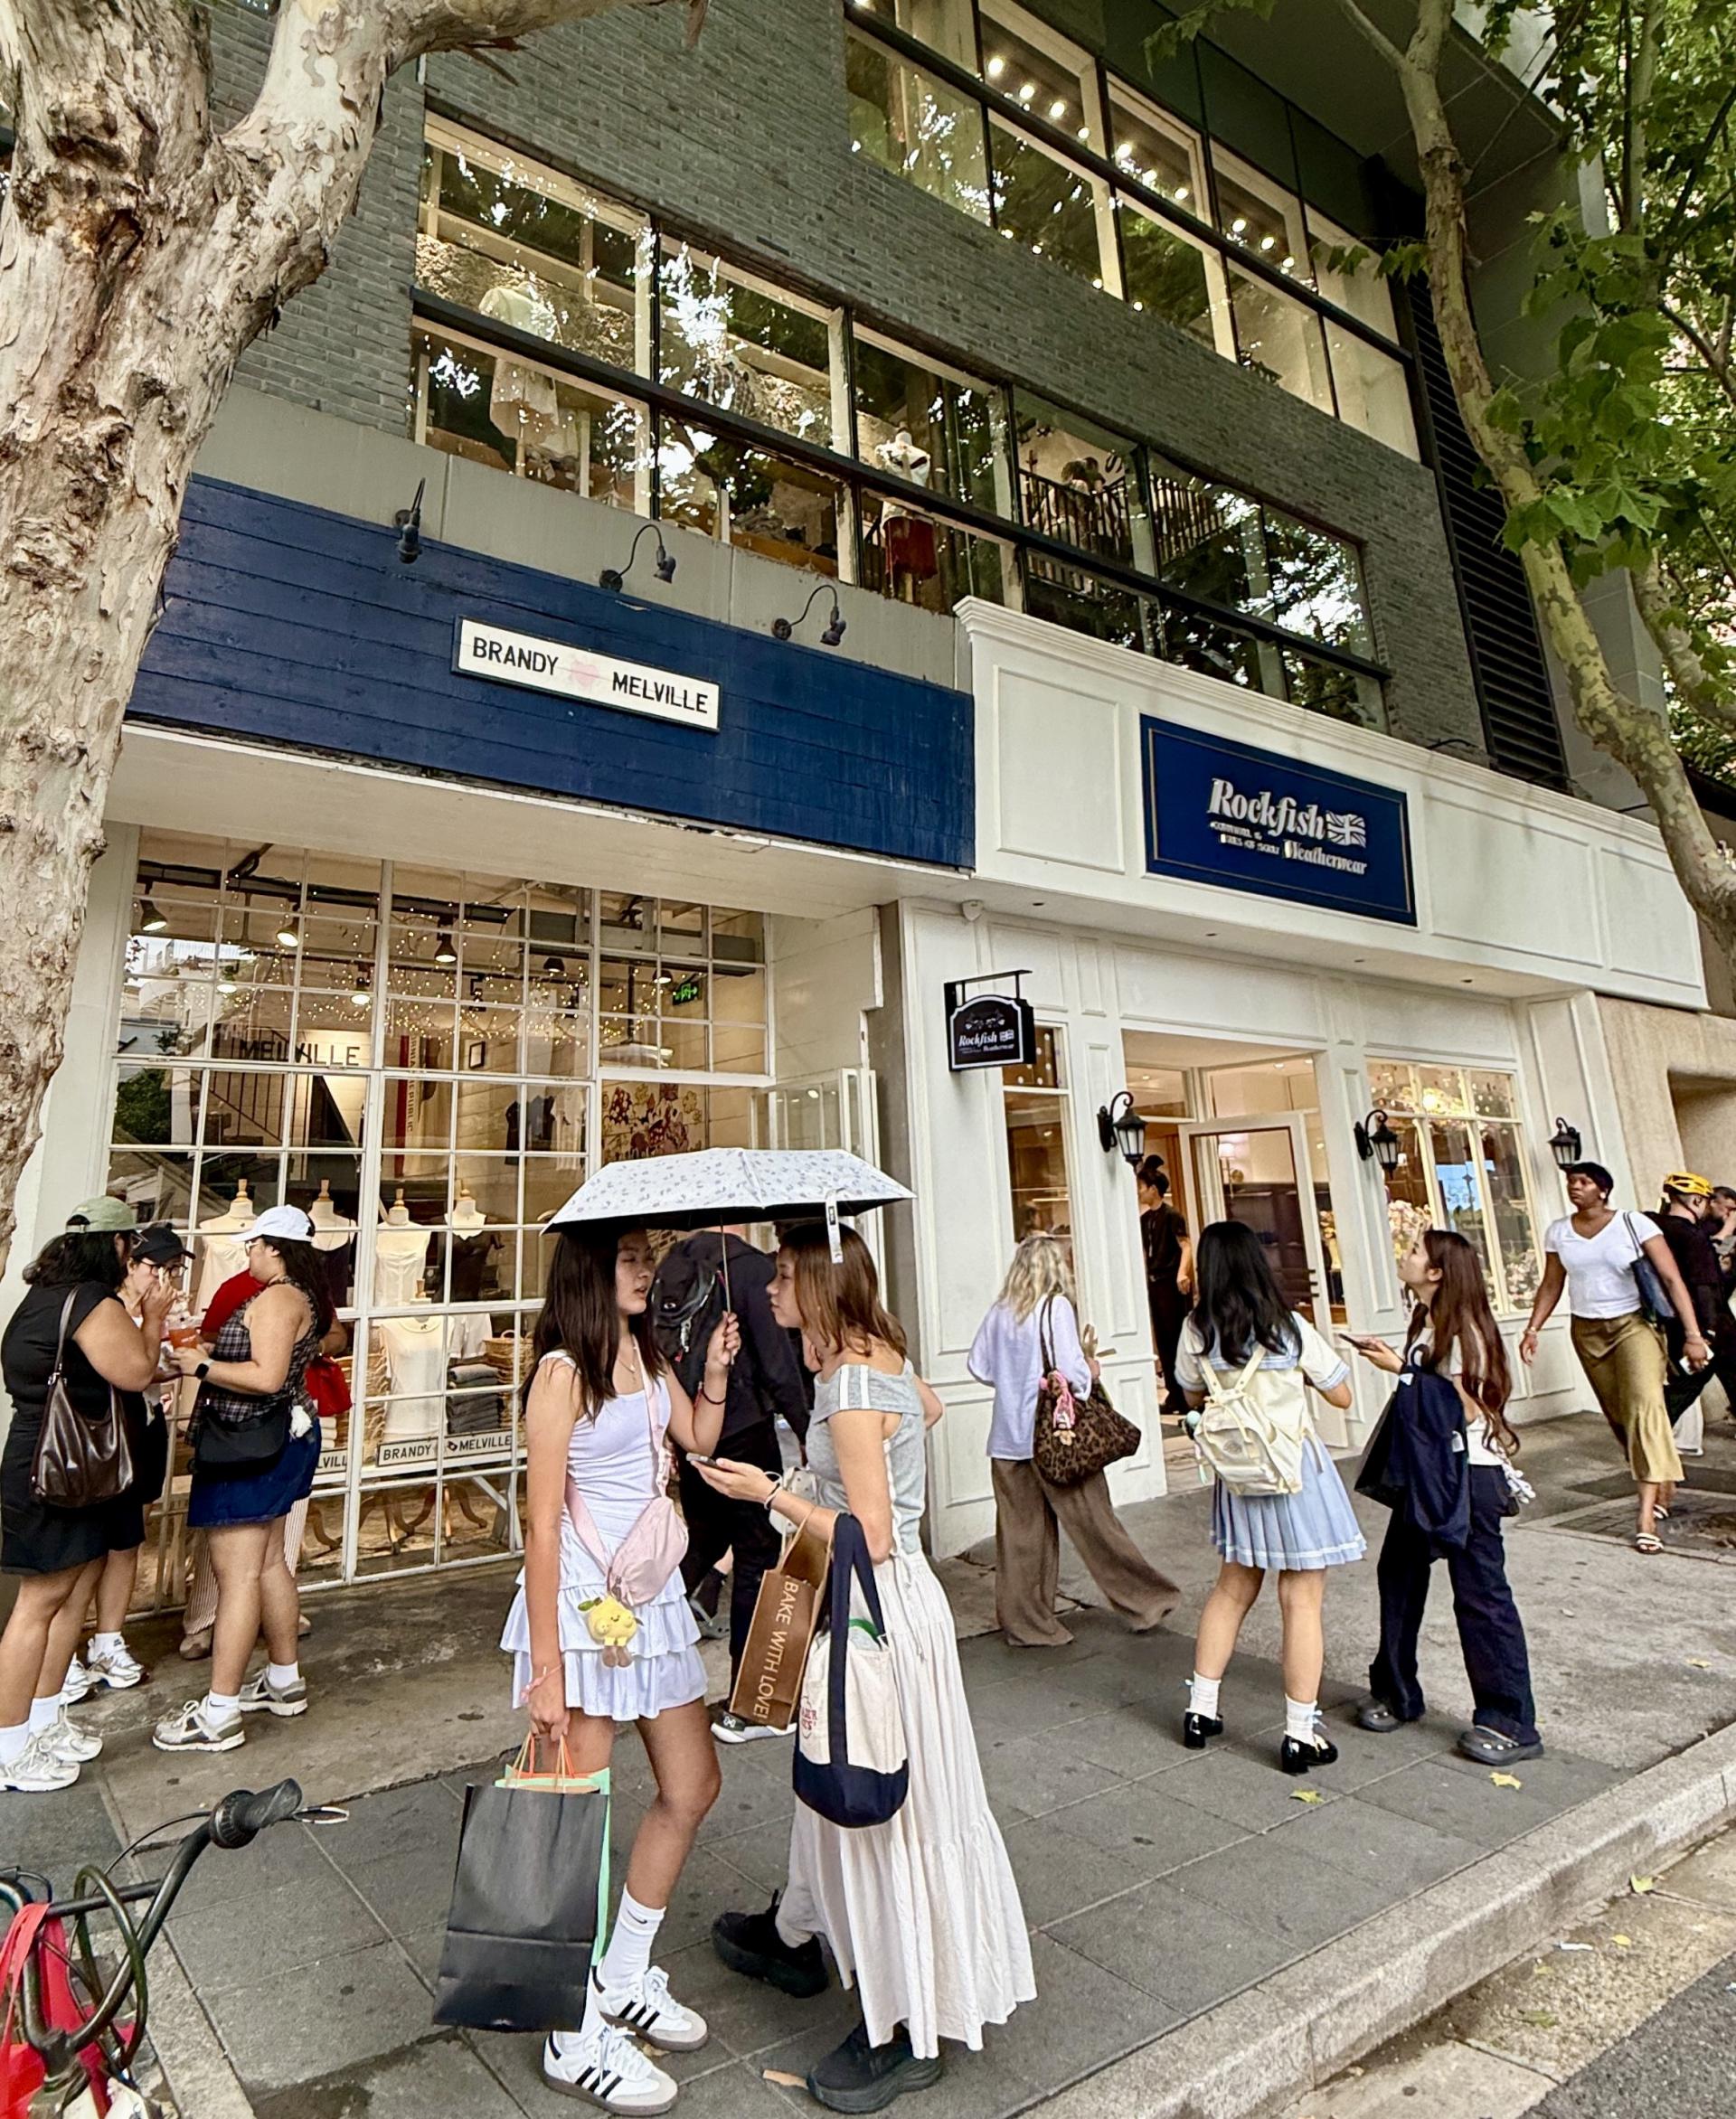
최근 상하이에서 ‘首店’, 즉 중국 첫 매장이나 새로운 콘셉트의 플래그십과 팝업스토어가 경쟁적으로 등장하는 것도 이런 맥락이다. 자료에 따르면 2024년 상하이에만 1,269개의 首店이 새롭게 들어섰다. 2025년 루이비통×무라카미 다카시 프로젝트는 상하이 쥐루루(巨鹿路) 100m남짓한 골목에 리테일·카페가든·미니 영화관을 동시에 운영했고, 카페를 이용하기 위해 한 시간 이상, 일부 시간대에는 두 시간 가까이 기다리는 행렬이 이어졌다.
이때 매장의 성과를 매출만으로 설명하기는 어렵다. 소비자가 줄을 서고, 사진과 영상을 찍고, 샤오홍슈와 도우인에 올리고, 그것을 본 또 다른 소비자가 공간을 방문하는 과정 자체가 브랜드 마케팅이자 새로운 유통 퍼널이 된다.
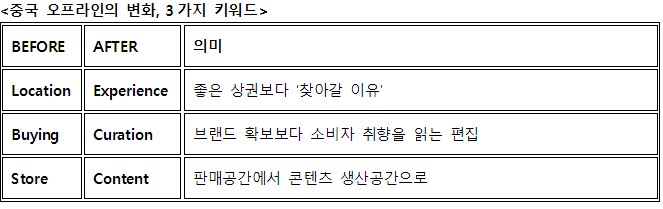
이러한 변화는 몇몇 럭셔리 브랜드에 국한되지 않는다. 120년 역사의 베이징 동안시장(东安市场)은 2022년 리뉴얼을 통해 약 400개 브랜드를 갖춘 글로벌 편집공간으로 변신했고, 그 가운데 절반가량을 중국 첫 진출 브랜드로 구성했다.
상하이 난징시루에서는 코치 신콘셉트스토어, 안타 SV, 디즈니스토어 팝업 등 16개 首店이 집적되면서 개별 매장을 넘어 상권 자체의 집객력을 높였다. HOKA는 2025년 4월 신톈디에 글로벌 최초 플래그십스토어를 열면서 상하이를 단순한 ‘중국 진출지’가 아니라 새로운 리테일 콘셉트를 세계에 선보이는 ‘첫 발표지’로 활용했다.
결국 팬데믹 이후 편집숍이 살아남기 위해서는 단순한 Multi-brand Store를 넘어야 한다. 중국 소비자가 아직 충분히 알지 못하는 브랜드를 발굴하고, 시장에 맞는 상품을 골라내고, 브랜드가 경험되는 방식을 설계하며, 오프라인에서 발생한 소비자 반응을 다시 브랜드와 상품에 전달하는 Brand Incubating Platform으로 진화해야 한다.
# 24KR이 보여주는 새로운 가능성…편집숍은 ‘판매처’가 아닌 중국시장 테스트베드
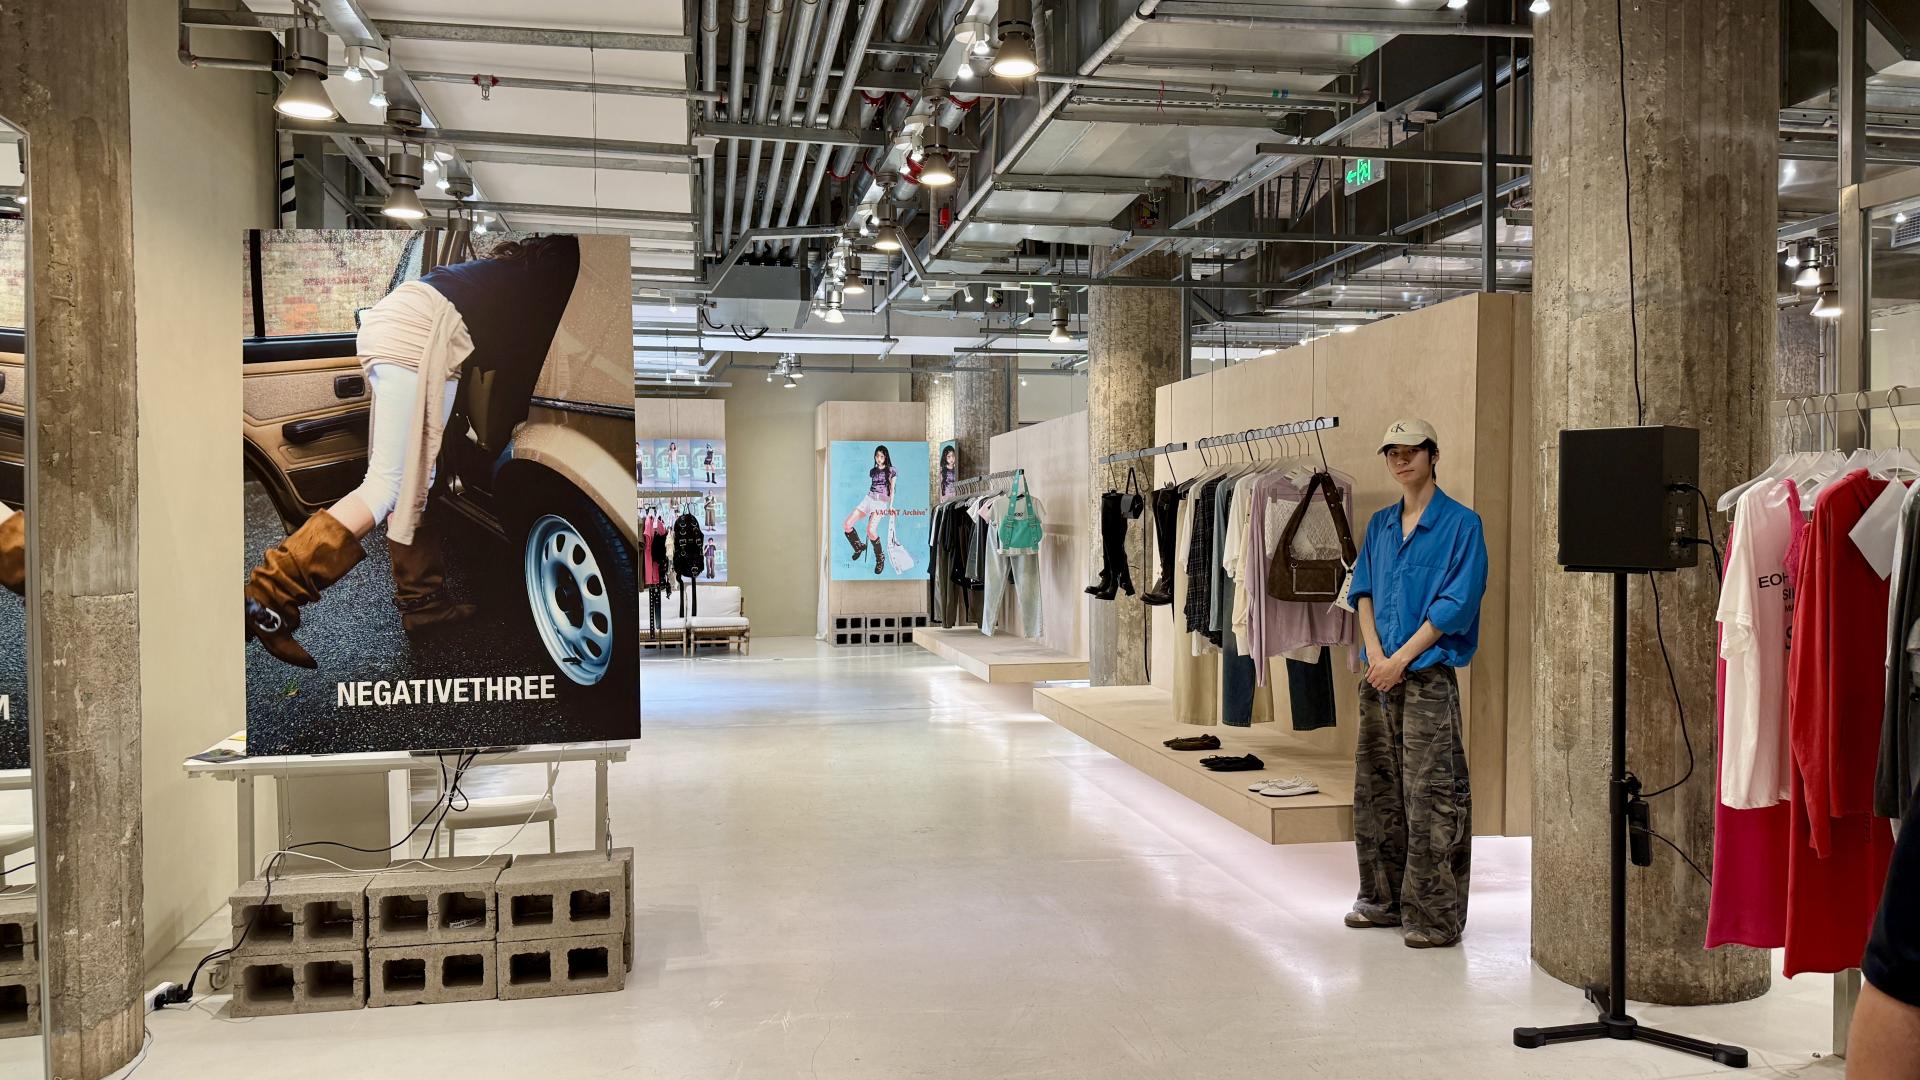
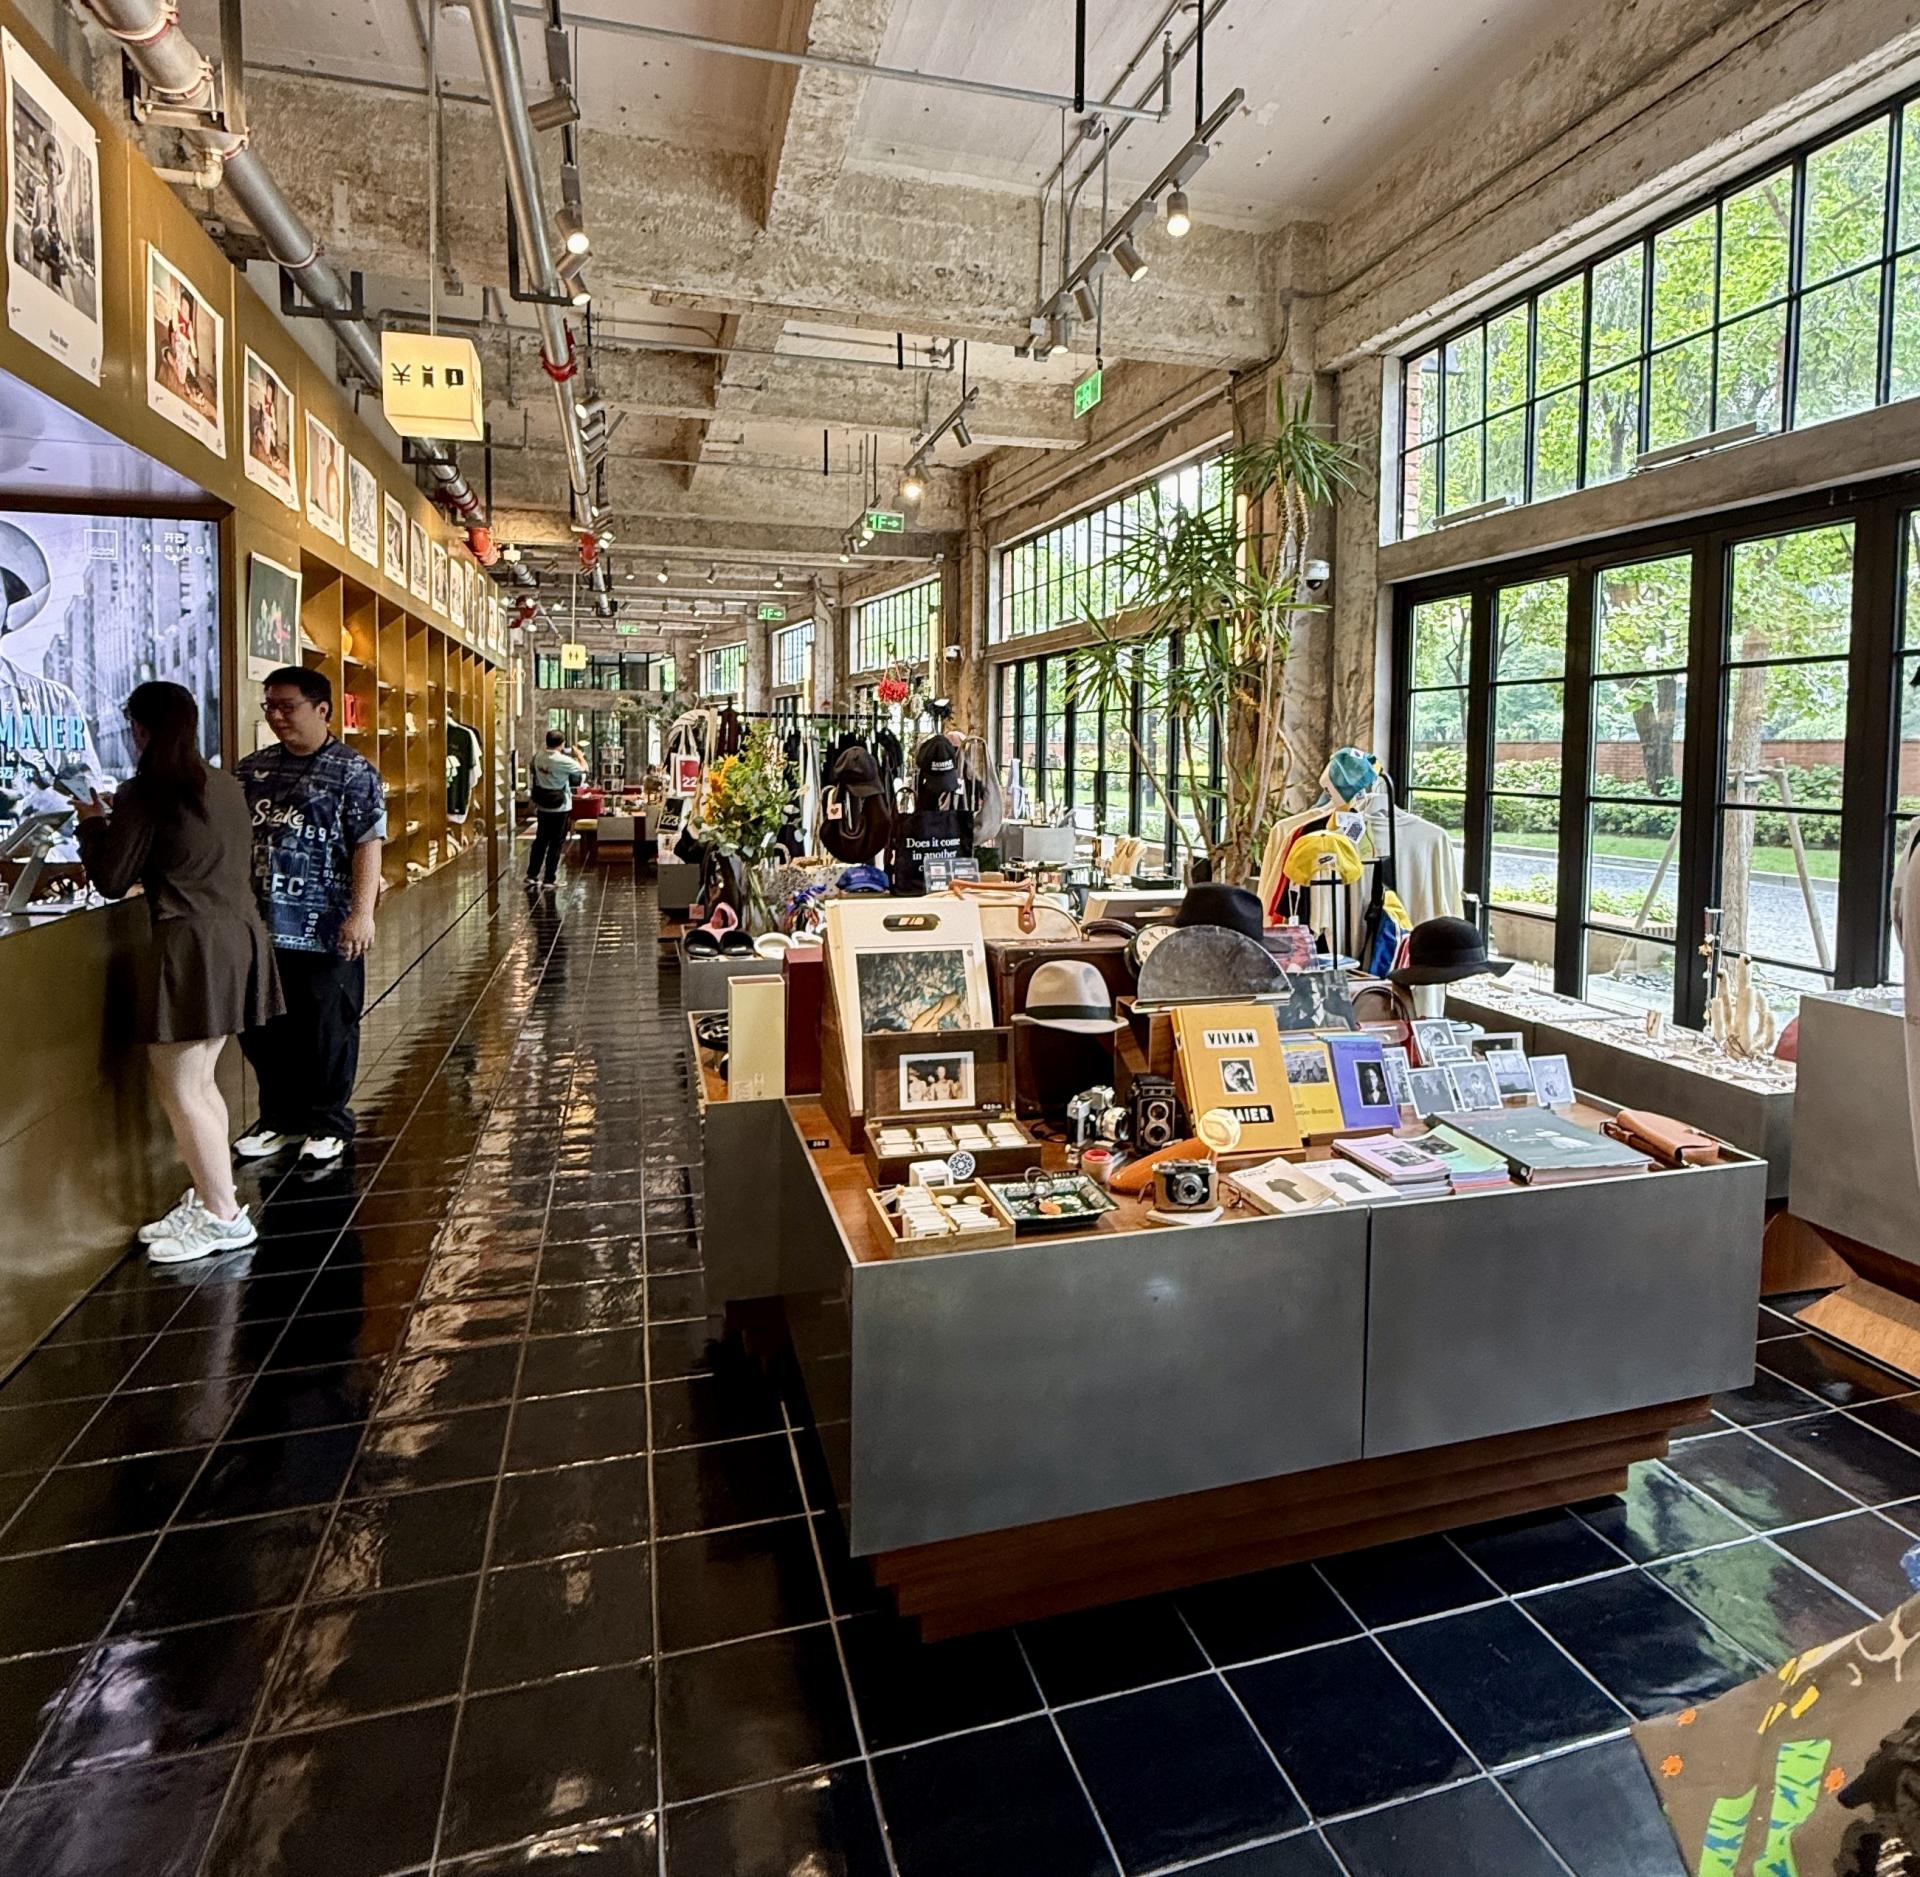
이러한 변화의 연장선에서 HUGSOSO가 우한 헝룽광장에서 운영하는 24KR을 볼 필요가 있다. 24KR은 약 2,400㎡ 규모에 한국 디자이너 브랜드 100여 개를 구성했고, 이 가운데 11개는 중국시장 첫 진출, 15개는 화중지역 첫 진출 브랜드다.
하지만 24KR에서 더 눈여겨봐야 할 것은 입점 브랜드 숫자가 아니다. 매장의 콘셉트는 ‘24 Hours in Korea’다. 한국 상품을 중국에 옮겨놓는 데 그치지 않고 서울의 하루 24시간 속에서 만들어지는 다양한 문화적 장면을 하나의 공간으로 가져오겠다는 발상이다. Street와 Contemporary, Fashion과 Music, F&B와 Lifestyle을 연결함으로써 중국 소비자에게 ‘한국의 지금’을 경험시키려 한다.
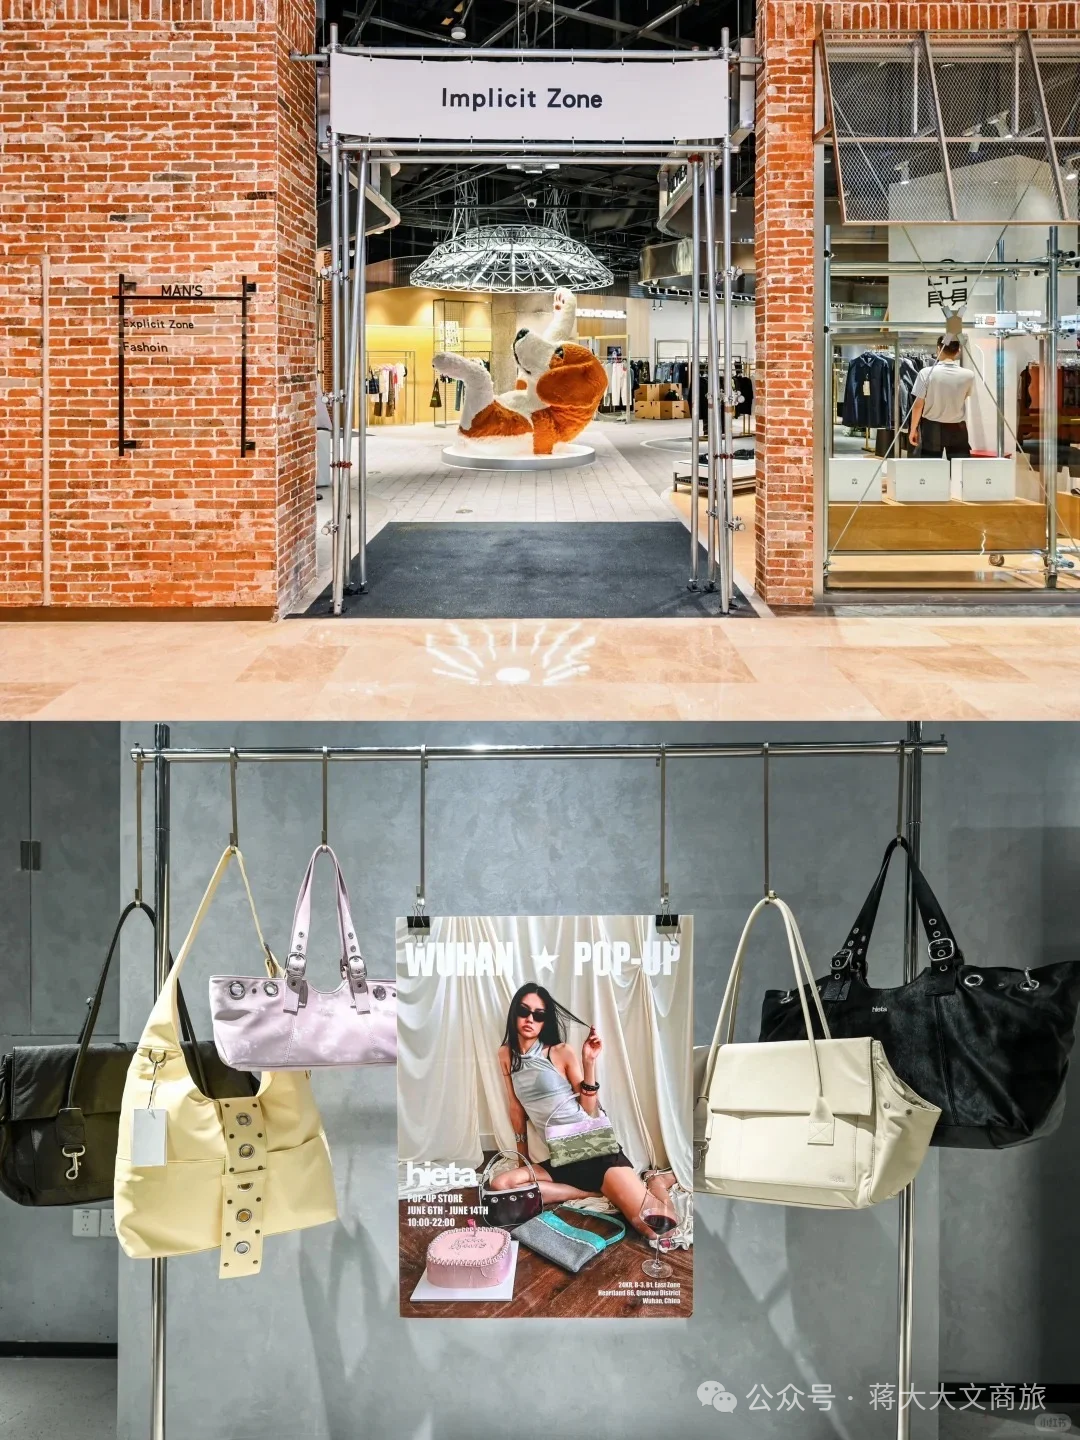
24KR 우한 헝룽광장
이러한 접근에는 까오종의 이력이 상당 부분 투영돼 있다. 그는 해외·한국 브랜드 소싱 전문 유통사 뤼진샹핀(睿锦尚品)에서 BD 디렉터로 브랜드 발굴과 유통을 경험했고, 이후 하얼빈 이다상업관리에서 이사 겸 총경리로 상업시설과 유통 운영을 총괄했다. 브랜드를 찾아내는바이어의 감각과 상업공간을 운영하는 경험을 동시에 갖춘 셈이다. 24KR은 이런 경험을 K패션의 중국시장 진입과 연결한 실험으로 볼 수 있다.
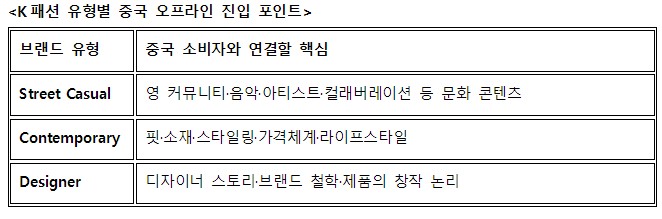
특히 HUGSOSO가 모든 K패션 브랜드에 동일한 공식을 적용하지 않는다는 점은 중요하다. 스트리트 캐주얼은 젊은 커뮤니티와 음악·아티스트·컬래버레이션을 통해 문화적 접점을 만들어야 하고, 컨템포러리는 핏과 소재, 스타일링, 가격체계와 라이프스타일 표현이 중요하다. 디자이너 브랜드라면 디자이너의 스토리와 철학, 제품 뒤에 숨어 있는 창작 논리를 전달하는 것이 우선이다.
이는 팬데믹 이후 중국 편집숍이 겪었던 ‘동질화’ 문제와도 연결된다. 유명하다는 이유로 비슷한 브랜드를 한데 모으는 것이 아니라 매대 구성에서부터 콘텐츠와 마케팅까지 각 브랜드가 왜 존재해야 하는지를 구분해 보여줘야 한다는 것이다.
K패션에는 또 하나의 중요한 의미가 있다. 한국에는 디자인 감도와 브랜드 스토리는 충분하지만 중국에서 단독 플래그십을 운영할 만큼 자본과 현지 조직을 갖추지 못한 브랜드가 적지 않다. 이들에게 24KR과 같은 대형 편집공간은 단순한 판매처가 아니라 중국 소비자를 직접 만나 상품과 가격, 스타일에 대한 반응을 확인하는 Consumer Test Bed가 될 수 있다.
여기에 중국 패션시장에서 여전히 중요한 수주 홀세일을 연결하면 성장 경로가 만들어진다. 편집숍에서 소비자 반응을 확인하고 팝업과 SNS를 통해 브랜드 인지도를 높인 뒤, 지역 바이어와 유통사업자를 통해 홀세일로 확장하는 방식이다. 지역별 기후와 소비력, 패션 취향, 유통환경의 차이가 큰 중국에서 처음부터 전국 직영점을 확대하는 것보다 현실적인 스케일업 전략이 될 수 있다.
편집숍이 Consumer Test의 공간이라면, 홀세일은 Scale-up의 수단인 셈이다.
그러나 편집숍에 입점했다고 중국 진출에 성공한 것도 아니고, 한두 시즌 홀세일 오더를 받았다고 브랜드가 만들어지는 것도 아니다. 어떤 지역에서 어떤 컬러와 핏이 팔렸는지, 어떤 가격대에서 구매전환이 일어났는지, 소비자가 무엇을 입어보고 무엇을 포기했는지에 대한 데이터가 다음 시즌 상품기획으로 돌아오지 않는다면 결국 한국에서 만든 상품을 중국에 넘기는 단순 수출과 크게 다르지 않다.
따라서 24KR과 같은 플랫폼의 더 중요한 가치는 ‘Store’가 아니라 Market Interface에 있다. 중국 소비자와 K패션 사이에서 시장의 반응을 읽고 이를 상품·콘텐츠·유통전략으로 다시 번역하는 기능을 확보해야 편집숍이 브랜드 인큐베이팅 플랫폼으로 작동할 수 있다.
# 편집숍→SNS→홀세일→반응생산…K패션은 ‘유통’이 아닌 브랜드를 운영해야
여기서 중국 오프라인의 변화는 결국 K패션의 중국사업 모델에 대한 질문으로 이어진다. 과거처럼 중국 총대리에게 상품을 넘기고 판매를 맡기는 방식만으로는 지속가능한 브랜드를 만들기 어려워졌다.
앞으로 필요한 것은 Distribution이 아니라 Brand Management다.
그 출발점은 상품기획이다. 한국에서 잘 팔리는 상품을 그대로 중국으로 가져가는 것이 아니라 오프라인 매장에서 축적되는 판매와 피팅 데이터, 소비자의 컬러·핏·사이즈·가격 반응에 샤오홍슈와 도우인의 검색·콘텐츠 데이터를 결합해 중국에서 팔릴 상품을 다시 기획하는 능력이 필요하다.
이 지점에서 소싱과 공급망이 연결된다. 매장에서 소비자 반응을 확인하고 SNS에서 특정 상품이 빠르게 확산됐는데 추가 상품을 공급하는 데 3~4개월이 걸린다면 데이터의 가치는 크게 떨어진다. 테스트 판매에서 반응상품을 찾고, 빠르게 리오더한 뒤 중국 전용 상품개발까지 연결하는 Test → Learn → Localize → Scale의 구조가 필요하다.
중국의 유연한 제조 인프라를 활용한다면 브랜드 아이덴티티와 디자인 방향은 한국 본사가 관리하면서 중국 소비자의 실제 반응에 따라 현지 상품기획과 소싱, 반응생산을 결합하는 방식도 가능하다. 중국시장에서 ‘현지화’가 한국 브랜드의 색깔을 지우는 것이 아니라 브랜드의 DNA는 지키면서 중국에서 팔리는 상품의 비중을 높이는 과정이어야 하는 이유다.
그리고 이 전체 구조를 앞뒤에서 연결하는 것이 SNS다.
중국은 이미 콘텐츠와 커머스의 경계가 매우 희미한 시장이다. 업로드 자료는 샤오홍슈의 MAU를 3억 명 수준으로 제시하고 있으며, 도우인 역시 단순 할인 중심의 라이브를 넘어 브랜드 스토리와 정밀 타깃을 결합한 콘텐츠형 라이브로 진화하고 있다고 분석한다. 따라서 샤오홍슈와 도우인을 중국 진출 후 광고비를 집행하는 ‘마케팅 채널’ 정도로 바라보는 것부터 바꿔야 한다.
<K패션의 새로운 중국 성장 루프>
SNS 발견·시딩 → 24KR·팝업 체험 → 판매·피팅 데이터 축적 → 히트상품 검증 → SNS 콘텐츠 재확산 → 지역 바이어 홀세일 → 현지 상품기획·소싱 → 반응생산 → 중국 전역 Scale-up
이 구조에서 온라인과 오프라인은 경쟁하지 않는다. 샤오홍슈에서 발견한 소비자가 24KR에서 실제로 옷을 입어보고, 매장에서 찍은 착장 이미지가 다시 샤오홍슈 콘텐츠가 되며, 그 콘텐츠를 본 새로운 소비자가 온라인에서 구매하거나 매장을 찾는다. 소비자 반응이 커지면 지역 바이어의 홀세일 오더로 이어지고, 축적된 데이터는 다시 다음 상품기획과 생산에 반영된다.
앞서 살펴본 상하이109(이링쥬)의 중국 온라인 전략이 샤오홍슈에서 시딩하고 → 도우인에서 확산하고 → 티몰에서 구매와 재구매를 축적하는 Commerce OS라면, HUGSOSO·24KR이 던지는 오프라인의 질문은 그 구조에 체험·검증·홀세일·현지 상품기획을 어떻게 결합할 것인가에 있다. 결국 온라인과 오프라인은 하나의 결론에서 만난다.
중국사업의 경쟁력이 ‘어디에 유통하느냐’에서 ‘브랜드를 어떻게 운영하느냐’로 이동하고 있다는 것이다.
이 때문에 오는 9월 10일 ‘SEOUL Tex & Tech 2026’ DAY 2 ‘SCALE GLOBALLY’에서 소개될 HUGSOSO의 24KR 사례를 단순한 중국 편집숍 성공사례로 볼 필요는 없다. 중국 오프라인·편집유통을 오랫동안 경험한 현지 사업자가 팬데믹 이후 소비자와 리테일의 변화를어떻게 읽고 있는지, K패션을 어떤 방식으로 테스트하고 현지화하며, 편집숍·SNS·홀세일·상품기획·소싱을 어떻게 하나의 성장 시스템으로 연결하려 하는지를 확인하는 것이 이 세션의 핵심이다.
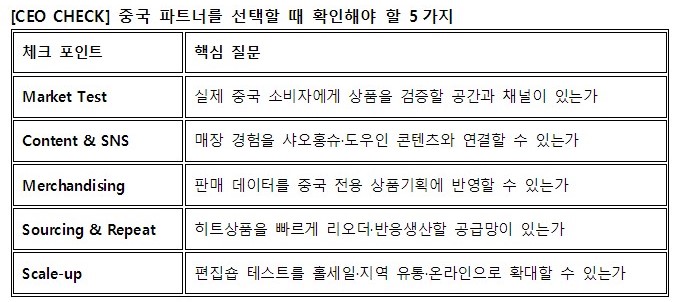
K패션 경영자가 중국 파트너에게 던져야 할 질문도 이제 달라져야 한다. ‘몇 개 매장에 입점시킬 수 있는가’나 ‘첫 시즌에 얼마를 오더할 수 있는가’만으로는 부족하다. 우리 브랜드를 중국 소비자에게 어떻게 발견시키고, 어디에서 테스트하며, 그 결과를 다음 상품에 어떻게 반영하고, 어느 지역과 채널을 통해 스케일업할 것인지를 물어야 한다.
팬데믹 이전 I.T가 중국 소비자에게 ‘새로운 브랜드를 발견하는 방법’을 제시했다면, 팬데믹 이후의 새로운 편집유통은 한 단계 더 나아가야 한다. 브랜드를 발견시키고, 경험시키고, 시장에서 검증하고, 상품을 현지화하며, 다시 확산시키는 것.
그 전체를 하나의 운영체계로 만들 수 있느냐가 중국에서 K패션의 다음 성장을 결정할 것이다. 그리고 24KR의 의미도 바로 그 가능성을 실험하고 있다는 데서 찾아야 한다.
설텍2026 사전 등록
*위 [설텍2026 사전 등록] 버튼을 누르면 해당 페이지로 이동합니다.
정인기 에디터 ingi@dito.fashion

SPECIAL REPORT | CHINA OFFLINE RETAIL
I.T가 주도했던 중국 오프라인, 변화 중심은 ‘브랜드 매니지먼트’
중국 패션시장에서 오프라인이 다시 중요해지고 있다. 그러나 이를 온라인 성장세가 둔화되면서 소비자가 다시 매장으로 돌아오는 현상 정도로 해석하면 변화의 본질을 놓치게 된다. 지금 중국에서 부상하는 오프라인은 팬데믹 이전의 그것과 전혀 다르다. 과거가 좋은 상품을 확보해 좋은 상권에 많은 매장을 여는 경쟁이었다면, 지금은 소비자가 왜 그 공간을 찾아야 하는지, 그곳에서 무엇을 경험하고 그것이 어떻게 SNS 콘텐츠와 구매로 이어지는지를 설계하는 경쟁으로 바뀌고 있다.
팬데믹 이전 중국 패션 편집유통의 혁신을 상징했던 기업 중 하나가 홍콩에서 출발한 I.T였다. 해외 디자이너와 스트리트 브랜드를 발굴해 하나의 공간에 큐레이션하고 중국 소비자에게 새로운 패션을 소개했다. 당시 편집숍의 가장 강력한 무기는 남보다 먼저 브랜드를 발견하고 확보하는 ‘바잉 파워’였다.
하지만 팬데믹을 거치면서 상황이 달라졌다. 샤오홍슈와 도우인이 새로운 브랜드를 발견하는 창구로 부상했고, 중국 로컬 디자이너 브랜드와 바이어숍도 급증했다. 업로드 자료가 지적하듯 편집숍 시장은 빠르게 팽창했지만 동시에 비슷한 브랜드와 스타일이 넘쳐나는 동질화, 특정 스타일에 집중한 과잉재고 등의 성장통을 겪으면서 본격적인 옥석가리기에 들어갔다.
흥미로운 것은 이 과정에서 오프라인이 쇠퇴한 것이 아니라 전혀 다른 기능을 가진 공간으로 진화하고 있다는 사실이다. 그리고 중국 오프라인·편집유통을 20년 가까이 경험해온 까오종과 HUGSOSO가 우한에서 운영하는 K패션 플랫폼 ‘24KR’은 이러한 변화가 K패션의 중국사업과 어떻게 연결될 수 있는지를 보여주는 흥미로운 사례다.
# I.T 이후 편집숍의 재편…‘무엇을 파느냐’에서 ‘왜 찾아가느냐’로
과거 편집숍은 브랜드를 발견하는 장소였다. 중국 소비자가 쉽게 접하기 어려웠던 유럽과 일본, 한국의 디자이너·스트리트 브랜드를 먼저 찾아내 한 공간에 보여주는 것 자체가 경쟁력이었다. 브랜드를 먼저 발견하고, 바잉하고, 좋은 상권에 매장을 내는 능력이 편집유통의 핵심이었다.
샤오홍슈와 도우인은 이 구조를 뒤집었다. 소비자는 이제 매장을 방문하기 전에 이미 새로운 브랜드를 알고 있다. 서울 성수동에서 어떤 브랜드가 뜨는지, 어떤 아이돌이 무엇을 입었는지, 상하이 안푸루와 화이하이루에서 어떤 매장에 사람들이 몰리는지를 실시간으로 확인한다. 편집숍이 독점했던 ‘발견’과 ‘큐레이션’의 상당 부분이 SNS로 넘어간 것이다.
그런데 역설적으로 바로 이 변화가 오프라인을 다시 중요하게 만들고 있다. 온라인보다 많은 상품을 보여주는 매장은 필요하지 않지만, 온라인에서 경험할 수 없는 것을 제공하는 공간의 가치는 오히려 커지고 있기 때문이다.
최근 상하이에서 ‘首店’, 즉 중국 첫 매장이나 새로운 콘셉트의 플래그십과 팝업스토어가 경쟁적으로 등장하는 것도 이런 맥락이다. 자료에 따르면 2024년 상하이에만 1,269개의 首店이 새롭게 들어섰다. 2025년 루이비통×무라카미 다카시 프로젝트는 상하이 쥐루루(巨鹿路) 100m남짓한 골목에 리테일·카페가든·미니 영화관을 동시에 운영했고, 카페를 이용하기 위해 한 시간 이상, 일부 시간대에는 두 시간 가까이 기다리는 행렬이 이어졌다.
이때 매장의 성과를 매출만으로 설명하기는 어렵다. 소비자가 줄을 서고, 사진과 영상을 찍고, 샤오홍슈와 도우인에 올리고, 그것을 본 또 다른 소비자가 공간을 방문하는 과정 자체가 브랜드 마케팅이자 새로운 유통 퍼널이 된다.

이러한 변화는 몇몇 럭셔리 브랜드에 국한되지 않는다. 120년 역사의 베이징 동안시장(东安市场)은 2022년 리뉴얼을 통해 약 400개 브랜드를 갖춘 글로벌 편집공간으로 변신했고, 그 가운데 절반가량을 중국 첫 진출 브랜드로 구성했다.
상하이 난징시루에서는 코치 신콘셉트스토어, 안타 SV, 디즈니스토어 팝업 등 16개 首店이 집적되면서 개별 매장을 넘어 상권 자체의 집객력을 높였다. HOKA는 2025년 4월 신톈디에 글로벌 최초 플래그십스토어를 열면서 상하이를 단순한 ‘중국 진출지’가 아니라 새로운 리테일 콘셉트를 세계에 선보이는 ‘첫 발표지’로 활용했다.
결국 팬데믹 이후 편집숍이 살아남기 위해서는 단순한 Multi-brand Store를 넘어야 한다. 중국 소비자가 아직 충분히 알지 못하는 브랜드를 발굴하고, 시장에 맞는 상품을 골라내고, 브랜드가 경험되는 방식을 설계하며, 오프라인에서 발생한 소비자 반응을 다시 브랜드와 상품에 전달하는 Brand Incubating Platform으로 진화해야 한다.
# 24KR이 보여주는 새로운 가능성…편집숍은 ‘판매처’가 아닌 중국시장 테스트베드
이러한 변화의 연장선에서 HUGSOSO가 우한 헝룽광장에서 운영하는 24KR을 볼 필요가 있다. 24KR은 약 2,400㎡ 규모에 한국 디자이너 브랜드 100여 개를 구성했고, 이 가운데 11개는 중국시장 첫 진출, 15개는 화중지역 첫 진출 브랜드다.
하지만 24KR에서 더 눈여겨봐야 할 것은 입점 브랜드 숫자가 아니다. 매장의 콘셉트는 ‘24 Hours in Korea’다. 한국 상품을 중국에 옮겨놓는 데 그치지 않고 서울의 하루 24시간 속에서 만들어지는 다양한 문화적 장면을 하나의 공간으로 가져오겠다는 발상이다. Street와 Contemporary, Fashion과 Music, F&B와 Lifestyle을 연결함으로써 중국 소비자에게 ‘한국의 지금’을 경험시키려 한다.
24KR 우한 헝룽광장
이러한 접근에는 까오종의 이력이 상당 부분 투영돼 있다. 그는 해외·한국 브랜드 소싱 전문 유통사 뤼진샹핀(睿锦尚品)에서 BD 디렉터로 브랜드 발굴과 유통을 경험했고, 이후 하얼빈 이다상업관리에서 이사 겸 총경리로 상업시설과 유통 운영을 총괄했다. 브랜드를 찾아내는바이어의 감각과 상업공간을 운영하는 경험을 동시에 갖춘 셈이다. 24KR은 이런 경험을 K패션의 중국시장 진입과 연결한 실험으로 볼 수 있다.
특히 HUGSOSO가 모든 K패션 브랜드에 동일한 공식을 적용하지 않는다는 점은 중요하다. 스트리트 캐주얼은 젊은 커뮤니티와 음악·아티스트·컬래버레이션을 통해 문화적 접점을 만들어야 하고, 컨템포러리는 핏과 소재, 스타일링, 가격체계와 라이프스타일 표현이 중요하다. 디자이너 브랜드라면 디자이너의 스토리와 철학, 제품 뒤에 숨어 있는 창작 논리를 전달하는 것이 우선이다.
이는 팬데믹 이후 중국 편집숍이 겪었던 ‘동질화’ 문제와도 연결된다. 유명하다는 이유로 비슷한 브랜드를 한데 모으는 것이 아니라 매대 구성에서부터 콘텐츠와 마케팅까지 각 브랜드가 왜 존재해야 하는지를 구분해 보여줘야 한다는 것이다.
K패션에는 또 하나의 중요한 의미가 있다. 한국에는 디자인 감도와 브랜드 스토리는 충분하지만 중국에서 단독 플래그십을 운영할 만큼 자본과 현지 조직을 갖추지 못한 브랜드가 적지 않다. 이들에게 24KR과 같은 대형 편집공간은 단순한 판매처가 아니라 중국 소비자를 직접 만나 상품과 가격, 스타일에 대한 반응을 확인하는 Consumer Test Bed가 될 수 있다.
여기에 중국 패션시장에서 여전히 중요한 수주 홀세일을 연결하면 성장 경로가 만들어진다. 편집숍에서 소비자 반응을 확인하고 팝업과 SNS를 통해 브랜드 인지도를 높인 뒤, 지역 바이어와 유통사업자를 통해 홀세일로 확장하는 방식이다. 지역별 기후와 소비력, 패션 취향, 유통환경의 차이가 큰 중국에서 처음부터 전국 직영점을 확대하는 것보다 현실적인 스케일업 전략이 될 수 있다.

편집숍이 Consumer Test의 공간이라면, 홀세일은 Scale-up의 수단인 셈이다.
그러나 편집숍에 입점했다고 중국 진출에 성공한 것도 아니고, 한두 시즌 홀세일 오더를 받았다고 브랜드가 만들어지는 것도 아니다. 어떤 지역에서 어떤 컬러와 핏이 팔렸는지, 어떤 가격대에서 구매전환이 일어났는지, 소비자가 무엇을 입어보고 무엇을 포기했는지에 대한 데이터가 다음 시즌 상품기획으로 돌아오지 않는다면 결국 한국에서 만든 상품을 중국에 넘기는 단순 수출과 크게 다르지 않다.
따라서 24KR과 같은 플랫폼의 더 중요한 가치는 ‘Store’가 아니라 Market Interface에 있다. 중국 소비자와 K패션 사이에서 시장의 반응을 읽고 이를 상품·콘텐츠·유통전략으로 다시 번역하는 기능을 확보해야 편집숍이 브랜드 인큐베이팅 플랫폼으로 작동할 수 있다.
# 편집숍→SNS→홀세일→반응생산…K패션은 ‘유통’이 아닌 브랜드를 운영해야
여기서 중국 오프라인의 변화는 결국 K패션의 중국사업 모델에 대한 질문으로 이어진다. 과거처럼 중국 총대리에게 상품을 넘기고 판매를 맡기는 방식만으로는 지속가능한 브랜드를 만들기 어려워졌다.
앞으로 필요한 것은 Distribution이 아니라 Brand Management다.
그 출발점은 상품기획이다. 한국에서 잘 팔리는 상품을 그대로 중국으로 가져가는 것이 아니라 오프라인 매장에서 축적되는 판매와 피팅 데이터, 소비자의 컬러·핏·사이즈·가격 반응에 샤오홍슈와 도우인의 검색·콘텐츠 데이터를 결합해 중국에서 팔릴 상품을 다시 기획하는 능력이 필요하다.
이 지점에서 소싱과 공급망이 연결된다. 매장에서 소비자 반응을 확인하고 SNS에서 특정 상품이 빠르게 확산됐는데 추가 상품을 공급하는 데 3~4개월이 걸린다면 데이터의 가치는 크게 떨어진다. 테스트 판매에서 반응상품을 찾고, 빠르게 리오더한 뒤 중국 전용 상품개발까지 연결하는 Test → Learn → Localize → Scale의 구조가 필요하다.
중국의 유연한 제조 인프라를 활용한다면 브랜드 아이덴티티와 디자인 방향은 한국 본사가 관리하면서 중국 소비자의 실제 반응에 따라 현지 상품기획과 소싱, 반응생산을 결합하는 방식도 가능하다. 중국시장에서 ‘현지화’가 한국 브랜드의 색깔을 지우는 것이 아니라 브랜드의 DNA는 지키면서 중국에서 팔리는 상품의 비중을 높이는 과정이어야 하는 이유다.
그리고 이 전체 구조를 앞뒤에서 연결하는 것이 SNS다.
중국은 이미 콘텐츠와 커머스의 경계가 매우 희미한 시장이다. 업로드 자료는 샤오홍슈의 MAU를 3억 명 수준으로 제시하고 있으며, 도우인 역시 단순 할인 중심의 라이브를 넘어 브랜드 스토리와 정밀 타깃을 결합한 콘텐츠형 라이브로 진화하고 있다고 분석한다. 따라서 샤오홍슈와 도우인을 중국 진출 후 광고비를 집행하는 ‘마케팅 채널’ 정도로 바라보는 것부터 바꿔야 한다.
<K패션의 새로운 중국 성장 루프>
SNS 발견·시딩 → 24KR·팝업 체험 → 판매·피팅 데이터 축적 → 히트상품 검증 → SNS 콘텐츠 재확산 → 지역 바이어 홀세일 → 현지 상품기획·소싱 → 반응생산 → 중국 전역 Scale-up
이 구조에서 온라인과 오프라인은 경쟁하지 않는다. 샤오홍슈에서 발견한 소비자가 24KR에서 실제로 옷을 입어보고, 매장에서 찍은 착장 이미지가 다시 샤오홍슈 콘텐츠가 되며, 그 콘텐츠를 본 새로운 소비자가 온라인에서 구매하거나 매장을 찾는다. 소비자 반응이 커지면 지역 바이어의 홀세일 오더로 이어지고, 축적된 데이터는 다시 다음 상품기획과 생산에 반영된다.
앞서 살펴본 상하이109(이링쥬)의 중국 온라인 전략이 샤오홍슈에서 시딩하고 → 도우인에서 확산하고 → 티몰에서 구매와 재구매를 축적하는 Commerce OS라면, HUGSOSO·24KR이 던지는 오프라인의 질문은 그 구조에 체험·검증·홀세일·현지 상품기획을 어떻게 결합할 것인가에 있다. 결국 온라인과 오프라인은 하나의 결론에서 만난다.
중국사업의 경쟁력이 ‘어디에 유통하느냐’에서 ‘브랜드를 어떻게 운영하느냐’로 이동하고 있다는 것이다.
이 때문에 오는 9월 10일 ‘SEOUL Tex & Tech 2026’ DAY 2 ‘SCALE GLOBALLY’에서 소개될 HUGSOSO의 24KR 사례를 단순한 중국 편집숍 성공사례로 볼 필요는 없다. 중국 오프라인·편집유통을 오랫동안 경험한 현지 사업자가 팬데믹 이후 소비자와 리테일의 변화를어떻게 읽고 있는지, K패션을 어떤 방식으로 테스트하고 현지화하며, 편집숍·SNS·홀세일·상품기획·소싱을 어떻게 하나의 성장 시스템으로 연결하려 하는지를 확인하는 것이 이 세션의 핵심이다.
K패션 경영자가 중국 파트너에게 던져야 할 질문도 이제 달라져야 한다. ‘몇 개 매장에 입점시킬 수 있는가’나 ‘첫 시즌에 얼마를 오더할 수 있는가’만으로는 부족하다. 우리 브랜드를 중국 소비자에게 어떻게 발견시키고, 어디에서 테스트하며, 그 결과를 다음 상품에 어떻게 반영하고, 어느 지역과 채널을 통해 스케일업할 것인지를 물어야 한다.
팬데믹 이전 I.T가 중국 소비자에게 ‘새로운 브랜드를 발견하는 방법’을 제시했다면, 팬데믹 이후의 새로운 편집유통은 한 단계 더 나아가야 한다. 브랜드를 발견시키고, 경험시키고, 시장에서 검증하고, 상품을 현지화하며, 다시 확산시키는 것.
그 전체를 하나의 운영체계로 만들 수 있느냐가 중국에서 K패션의 다음 성장을 결정할 것이다. 그리고 24KR의 의미도 바로 그 가능성을 실험하고 있다는 데서 찾아야 한다.
설텍2026 사전 등록
*위 [설텍2026 사전 등록] 버튼을 누르면 해당 페이지로 이동합니다.
정인기 에디터 ingi@dito.fashion