러닝화로 다시 뛴다...지금은 ‘아식스 시대’
비핵심 사업 덜어내고 연구개발·제품 세분화에 집중
오니츠카타이거 성장 맞춘 조직 체계 개편도 눈길
[사진=아식스 페이스북]
아식스(ASICS·대표이사 도미나가 미쓰유키)가 글로벌 운동화 시장에서 빠르게 존재감을 키우고 있다. 기능성 러닝화의 경쟁력을 강화하고 소비자의 주행 목적과 수준에 맞춰 제품군을 세분화한 전략이 실적 성장을 이끌었다. 여기에 축적된 스포츠화 기술과 브랜드 헤리티지를 현대적인 디자인으로 재해석하며 일반 소비자와 프리미엄 패션 시장까지 고객층을 확장하는 모습이다.
아식스의 연결 매출은 2020년 약 3조 원(3,288억 엔)에서 2024년 약 6조 1,000억 원(6,785억 엔)으로 4년 만에 약 2.1배로 증가했다. 같은 기간 약 350억 원(39억 엔)의 영업손실은 약 9,000억 원(1,001억 엔)의 영업이익으로 전환됐다.
실적 반등을 이끈 중심축은 퍼포먼스 러닝 사업이다. 이 부문 매출은 2020년 약 1조 4,300억 원(1,590억 엔)에서 2024년 약 2조 9,400억 원(3,269억 엔)으로 두 배 이상 늘었다. 2024년 전체 연결 매출에서 차지한 비중은 48.2%였다.
#아웃도어 사업 정리하고 ‘핵심 종목’에 집중
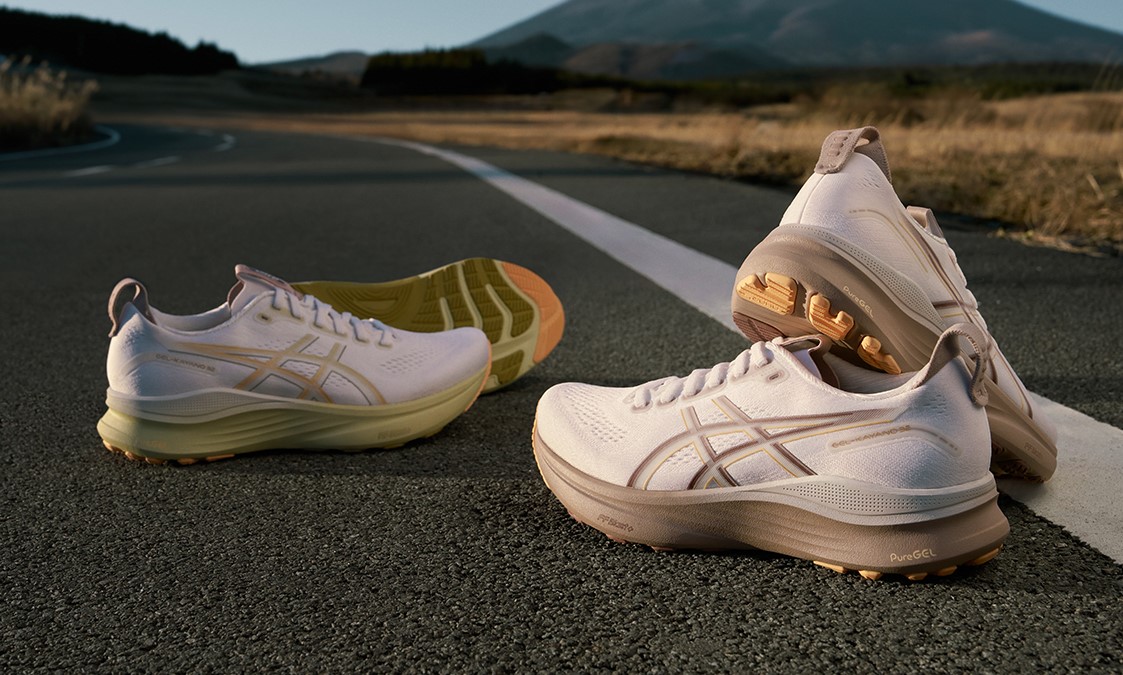
젤 카야노 [사진=아식스 홈페이지]
아식스는 러닝화뿐 아니라 테니스·배구·축구·레슬링 등 종목별 신발과 스포츠 의류·용품을 판매해 왔다. 2010년에는 스웨덴 아웃도어 브랜드 하그로프스를 인수하며 등산복과 장비 시장으로도 사업을 확장했다.
그러나 이후에는 외형 확대보다 경쟁력이 검증된 사업의 비중을 높이는 방향으로 전략을 조정했다. 2023년 12월 하그로프스 지분 전량을 홍콩계 사모펀드 운용사 라이언록캐피털에 매각한 것이 대표적이다. 13년간 보유했던 별도의 아웃도어 브랜드를 정리하고 러닝과 스포츠스타일 등 기존 강점이 있는 분야에 경영자원을 집중했다.
아식스는 기능성 러닝화의 소재와 구조 개발에 투자를 확대하는 한편 수요 예측과 재고 관리를 강화했다. 과잉 재고와 할인 판매를 줄이고 정상가 판매 비중을 높이면서 수익 구조도 개선했다.
이 전략의 중심에는 아식스에서 매출 비중이 가장 큰 퍼포먼스 러닝 부문이 있다. 아식스는 러닝화를 하나의 제품군으로 묶지 않고 주행 목적과 거리, 속도, 필요한 쿠션과 안정성, 러너의 움직임에 따라 제품을 세분화한다.
[사진=아식스 페이스북]
그중에서도 젤 님버스(GEL-NIMBUS)는 장거리에서도 편안한 주행감을 유지할 수 있도록 풍부한 쿠션을 강조한다. 젤 카야노(GEL-KAYANO)는 주행 중 자연스러운 발의 움직임을 유도하면서 안정감과 지지력을 제공하는 데 초점을 맞춘다. 노바블라스트(NOVABLAST)는 비교적 가벼운 무게와 탄력적인 반발감을 앞세워 일상 훈련부터 속도감 있는 주행까지 활용할 수 있는 제품으로 자리 잡았다.
경기용 카본화인 메타스피드(METASPEED)는 러너가 속도를 높이는 방식까지 제품 설계에 반영한다. 속도가 빨라질수록 주로 보폭을 늘리는 ‘스트라이드형’ 러너에게는 메타스피드 스카이를, 분당 발걸음 수를 늘리는 ‘케이던스형’ 러너에게는 메타스피드 에지를 제안한다. 두 제품은 카본 플레이트의 형태와 배치, 중창 구조를 달리해 각 주행 유형에 대응하도록 설계됐다.
# 복고풍 러닝화를 패션으로...오니츠카타이거 급성장
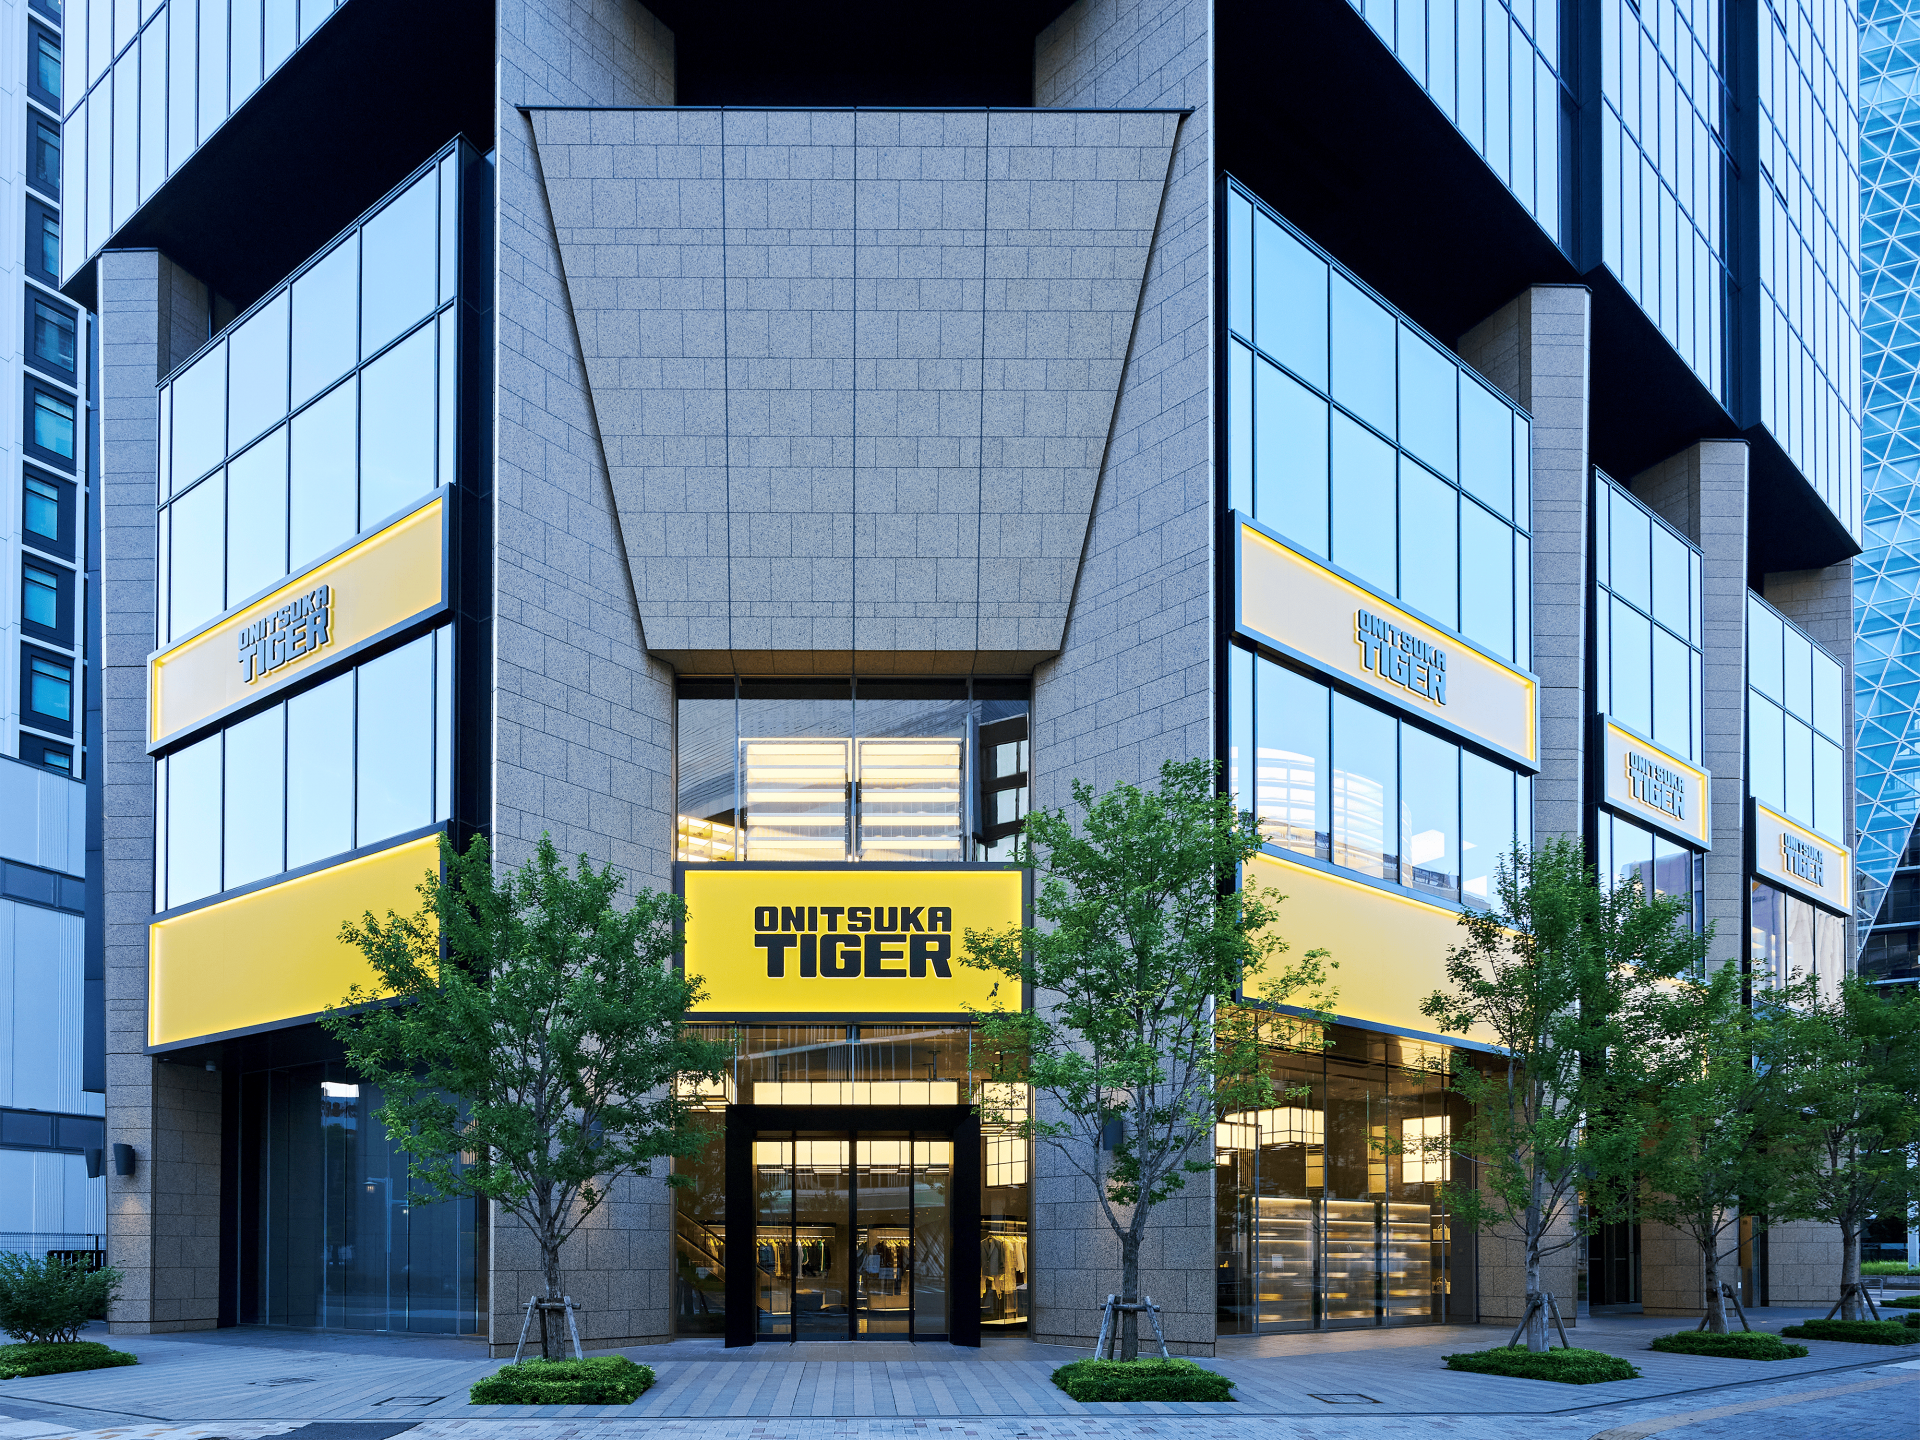
오니츠카타이거 [사진=아식스 공식홈페이지]
아식스는 과거 스포츠화의 디자인과 브랜드 자산을 패션 시장으로도 확장했다. 스포츠스타일 부문에서는 경기와 훈련을 위해 개발했던 신발을 현대적인 디자인으로 재해석한다. 기능성 운동화가 일상복과 함께 신는 패션 아이템으로 자리 잡으면서 고객층도 전문 러너에서 일반 소비자로 넓어졌다.
오니츠카타이거는 패션성과 희소성을 강조하는 프리미엄 라이프스타일 브랜드다. 브랜드의 뿌리는 기하치로 오니츠카가 회사를 설립한 1949년으로 거슬러 올라간다. 아식스는 오니츠카타이거를 2002년 패션·라이프스타일 브랜드로 재출범시켜 과거 스포츠화의 디자인과 일본적 이미지를 사업 자산으로 활용했다.
오니츠카타이거의 2025년 매출은 약 1조 2,000억 원(1,365억 엔)으로 전년보다 43.0% 증가했다. 사업 이익률은 37.7%로 아식스의 5개 주요 사업 가운데 가장 높았다. 2026년 1분기에도 매출이 전년 동기보다 33.8% 늘었고 사업 이익률은 39.6%를 기록했다.
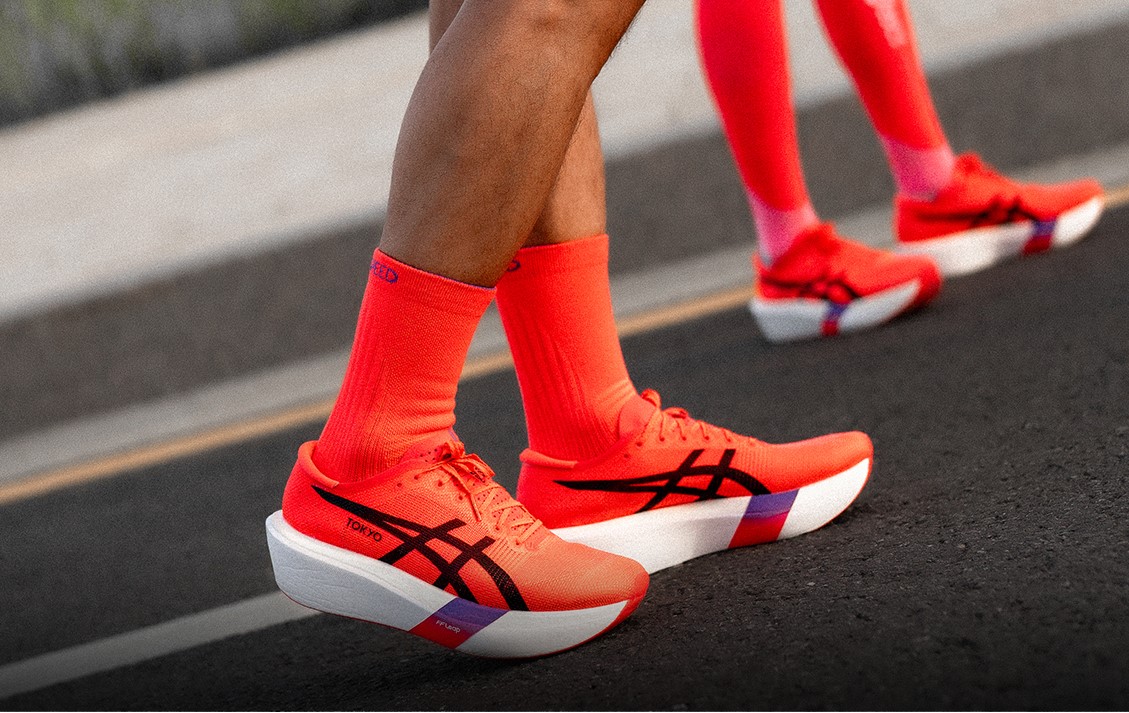
메타스피드 도쿄 시리즈 [사진=아식스 홈페이지]
대표 제품인 멕시코 66을 비롯한 복고풍 스니커즈의 인기가 유럽 등 해외 시장으로 확산한 것이 성장에 영향을 미쳤다. 엔화 약세를 배경으로 일본을 찾은 외국인 관광객의 소비가 증가한 점도 실적에 긍정적으로 작용했다.
# 100% 자회사로 분리...글로벌 출점 가속
아식스는 오니츠카타이거의 성장 속도에 맞춰 조직 체계도 개편한다. 2027년 1월 오니츠카타이거 사업을 회사분할 방식으로 100% 자회사인 OT 그룹에 이관할 예정이다. 사업의 독립성을 높이고 상품 기획과 생산, 마케팅, 매장 출점에 관한 의사결정을 신속하게 내리려는 조치다.
오니츠카타이거는 현재 전 세계에서 200개에 가까운 매장을 운영하고 있다. 도쿄 신주쿠와 나고야를 비롯해 상하이·밀라노·서울 등 주요 도시에 대형 매장과 플래그십 매장을 순차적으로 출점할 계획이다. 2023년 뉴욕 매장을 폐점한 뒤 사실상 철수했던 미국 시장에도 다시 진출한다. 아식스는 2027년 2월 로스앤젤레스에 플래그십 매장을 열고 미국 사업을 본격적으로 재개할 예정이다.
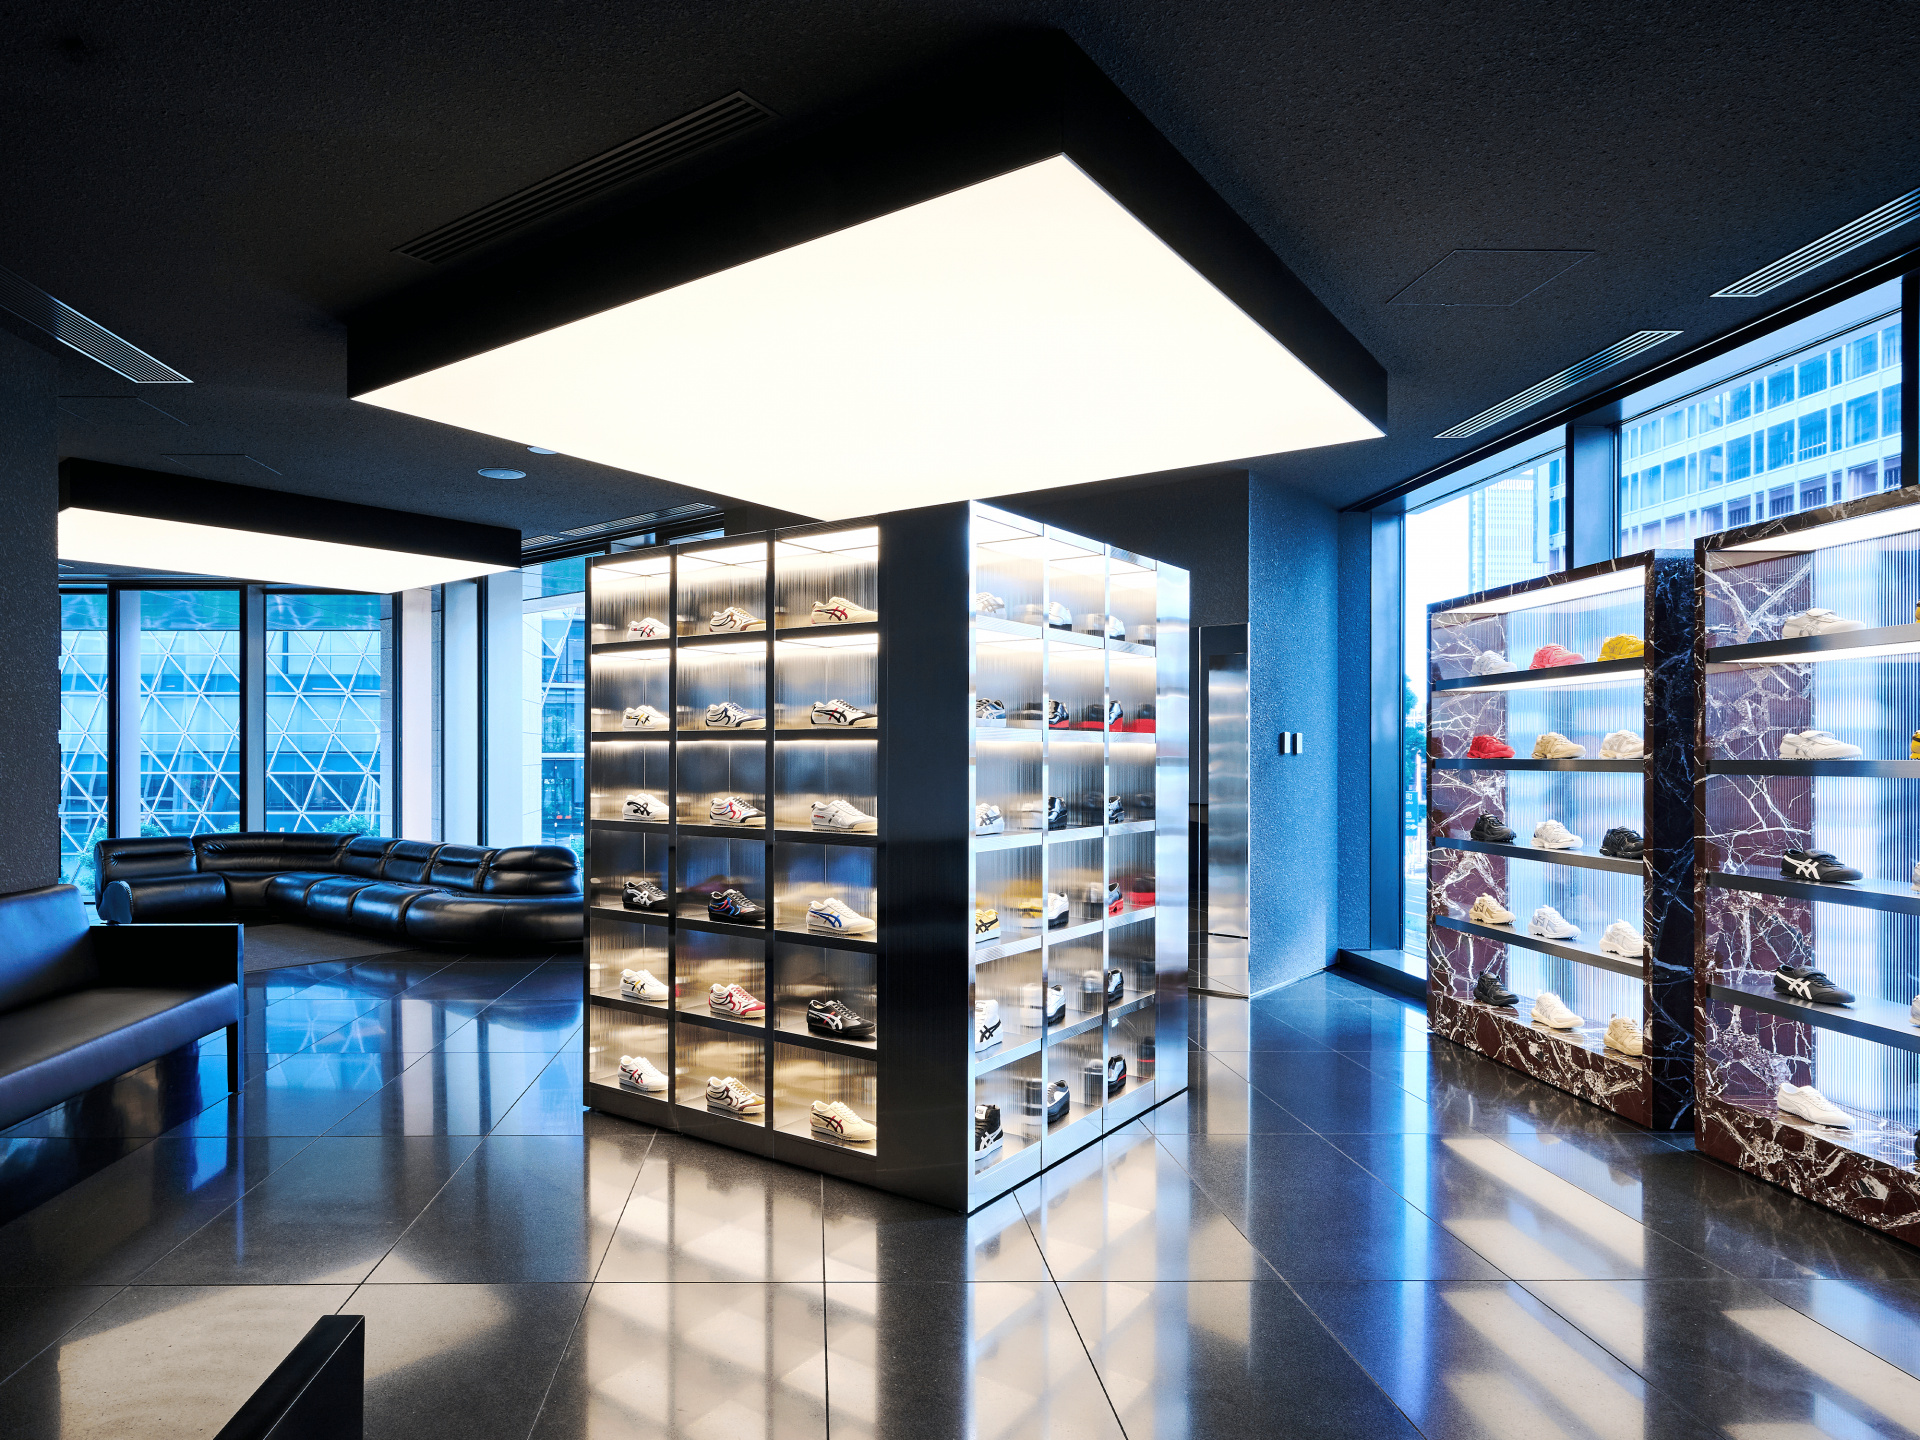
오니츠카타이거 내부 [사진=아식스 공식홈페이지]
이러한 행보는 핵심 사업의 경쟁력을 강화하는 동시에 변화하는 소비 흐름에 대응해 새로운 성장 동력을 확보하려는 전략으로 풀이된다. 수익성과 성장 가능성이 높은 분야에 자원을 집중하고 주요 시장에서 소비자 접점을 확대함으로써 글로벌 브랜드로서의 입지를 더욱 공고히 하려는 모습이다.
신아랑 에디터 thin567@dito.fashion

러닝화로 다시 뛴다...지금은 ‘아식스 시대’
[사진=아식스 페이스북]
아식스(ASICS·대표이사 도미나가 미쓰유키)가 글로벌 운동화 시장에서 빠르게 존재감을 키우고 있다. 기능성 러닝화의 경쟁력을 강화하고 소비자의 주행 목적과 수준에 맞춰 제품군을 세분화한 전략이 실적 성장을 이끌었다. 여기에 축적된 스포츠화 기술과 브랜드 헤리티지를 현대적인 디자인으로 재해석하며 일반 소비자와 프리미엄 패션 시장까지 고객층을 확장하는 모습이다.
아식스의 연결 매출은 2020년 약 3조 원(3,288억 엔)에서 2024년 약 6조 1,000억 원(6,785억 엔)으로 4년 만에 약 2.1배로 증가했다. 같은 기간 약 350억 원(39억 엔)의 영업손실은 약 9,000억 원(1,001억 엔)의 영업이익으로 전환됐다.
실적 반등을 이끈 중심축은 퍼포먼스 러닝 사업이다. 이 부문 매출은 2020년 약 1조 4,300억 원(1,590억 엔)에서 2024년 약 2조 9,400억 원(3,269억 엔)으로 두 배 이상 늘었다. 2024년 전체 연결 매출에서 차지한 비중은 48.2%였다.
#아웃도어 사업 정리하고 ‘핵심 종목’에 집중
젤 카야노 [사진=아식스 홈페이지]
아식스는 러닝화뿐 아니라 테니스·배구·축구·레슬링 등 종목별 신발과 스포츠 의류·용품을 판매해 왔다. 2010년에는 스웨덴 아웃도어 브랜드 하그로프스를 인수하며 등산복과 장비 시장으로도 사업을 확장했다.
그러나 이후에는 외형 확대보다 경쟁력이 검증된 사업의 비중을 높이는 방향으로 전략을 조정했다. 2023년 12월 하그로프스 지분 전량을 홍콩계 사모펀드 운용사 라이언록캐피털에 매각한 것이 대표적이다. 13년간 보유했던 별도의 아웃도어 브랜드를 정리하고 러닝과 스포츠스타일 등 기존 강점이 있는 분야에 경영자원을 집중했다.
아식스는 기능성 러닝화의 소재와 구조 개발에 투자를 확대하는 한편 수요 예측과 재고 관리를 강화했다. 과잉 재고와 할인 판매를 줄이고 정상가 판매 비중을 높이면서 수익 구조도 개선했다.
이 전략의 중심에는 아식스에서 매출 비중이 가장 큰 퍼포먼스 러닝 부문이 있다. 아식스는 러닝화를 하나의 제품군으로 묶지 않고 주행 목적과 거리, 속도, 필요한 쿠션과 안정성, 러너의 움직임에 따라 제품을 세분화한다.
[사진=아식스 페이스북]
그중에서도 젤 님버스(GEL-NIMBUS)는 장거리에서도 편안한 주행감을 유지할 수 있도록 풍부한 쿠션을 강조한다. 젤 카야노(GEL-KAYANO)는 주행 중 자연스러운 발의 움직임을 유도하면서 안정감과 지지력을 제공하는 데 초점을 맞춘다. 노바블라스트(NOVABLAST)는 비교적 가벼운 무게와 탄력적인 반발감을 앞세워 일상 훈련부터 속도감 있는 주행까지 활용할 수 있는 제품으로 자리 잡았다.
경기용 카본화인 메타스피드(METASPEED)는 러너가 속도를 높이는 방식까지 제품 설계에 반영한다. 속도가 빨라질수록 주로 보폭을 늘리는 ‘스트라이드형’ 러너에게는 메타스피드 스카이를, 분당 발걸음 수를 늘리는 ‘케이던스형’ 러너에게는 메타스피드 에지를 제안한다. 두 제품은 카본 플레이트의 형태와 배치, 중창 구조를 달리해 각 주행 유형에 대응하도록 설계됐다.
# 복고풍 러닝화를 패션으로...오니츠카타이거 급성장
오니츠카타이거 [사진=아식스 공식홈페이지]
아식스는 과거 스포츠화의 디자인과 브랜드 자산을 패션 시장으로도 확장했다. 스포츠스타일 부문에서는 경기와 훈련을 위해 개발했던 신발을 현대적인 디자인으로 재해석한다. 기능성 운동화가 일상복과 함께 신는 패션 아이템으로 자리 잡으면서 고객층도 전문 러너에서 일반 소비자로 넓어졌다.
오니츠카타이거는 패션성과 희소성을 강조하는 프리미엄 라이프스타일 브랜드다. 브랜드의 뿌리는 기하치로 오니츠카가 회사를 설립한 1949년으로 거슬러 올라간다. 아식스는 오니츠카타이거를 2002년 패션·라이프스타일 브랜드로 재출범시켜 과거 스포츠화의 디자인과 일본적 이미지를 사업 자산으로 활용했다.
오니츠카타이거의 2025년 매출은 약 1조 2,000억 원(1,365억 엔)으로 전년보다 43.0% 증가했다. 사업 이익률은 37.7%로 아식스의 5개 주요 사업 가운데 가장 높았다. 2026년 1분기에도 매출이 전년 동기보다 33.8% 늘었고 사업 이익률은 39.6%를 기록했다.
메타스피드 도쿄 시리즈 [사진=아식스 홈페이지]
대표 제품인 멕시코 66을 비롯한 복고풍 스니커즈의 인기가 유럽 등 해외 시장으로 확산한 것이 성장에 영향을 미쳤다. 엔화 약세를 배경으로 일본을 찾은 외국인 관광객의 소비가 증가한 점도 실적에 긍정적으로 작용했다.
# 100% 자회사로 분리...글로벌 출점 가속
아식스는 오니츠카타이거의 성장 속도에 맞춰 조직 체계도 개편한다. 2027년 1월 오니츠카타이거 사업을 회사분할 방식으로 100% 자회사인 OT 그룹에 이관할 예정이다. 사업의 독립성을 높이고 상품 기획과 생산, 마케팅, 매장 출점에 관한 의사결정을 신속하게 내리려는 조치다.
오니츠카타이거는 현재 전 세계에서 200개에 가까운 매장을 운영하고 있다. 도쿄 신주쿠와 나고야를 비롯해 상하이·밀라노·서울 등 주요 도시에 대형 매장과 플래그십 매장을 순차적으로 출점할 계획이다. 2023년 뉴욕 매장을 폐점한 뒤 사실상 철수했던 미국 시장에도 다시 진출한다. 아식스는 2027년 2월 로스앤젤레스에 플래그십 매장을 열고 미국 사업을 본격적으로 재개할 예정이다.
오니츠카타이거 내부 [사진=아식스 공식홈페이지]
이러한 행보는 핵심 사업의 경쟁력을 강화하는 동시에 변화하는 소비 흐름에 대응해 새로운 성장 동력을 확보하려는 전략으로 풀이된다. 수익성과 성장 가능성이 높은 분야에 자원을 집중하고 주요 시장에서 소비자 접점을 확대함으로써 글로벌 브랜드로서의 입지를 더욱 공고히 하려는 모습이다.
신아랑 에디터 thin567@dito.fashion